この記事の要点
- 室蘭市の空き家率・戸建の取引価格・地価のデータを確認できる
- 土地取引件数や前年比から地域の取引状況を把握できる
- 相続した実家を売るか迷ったらまず相場と手取りの目安を確かめたい
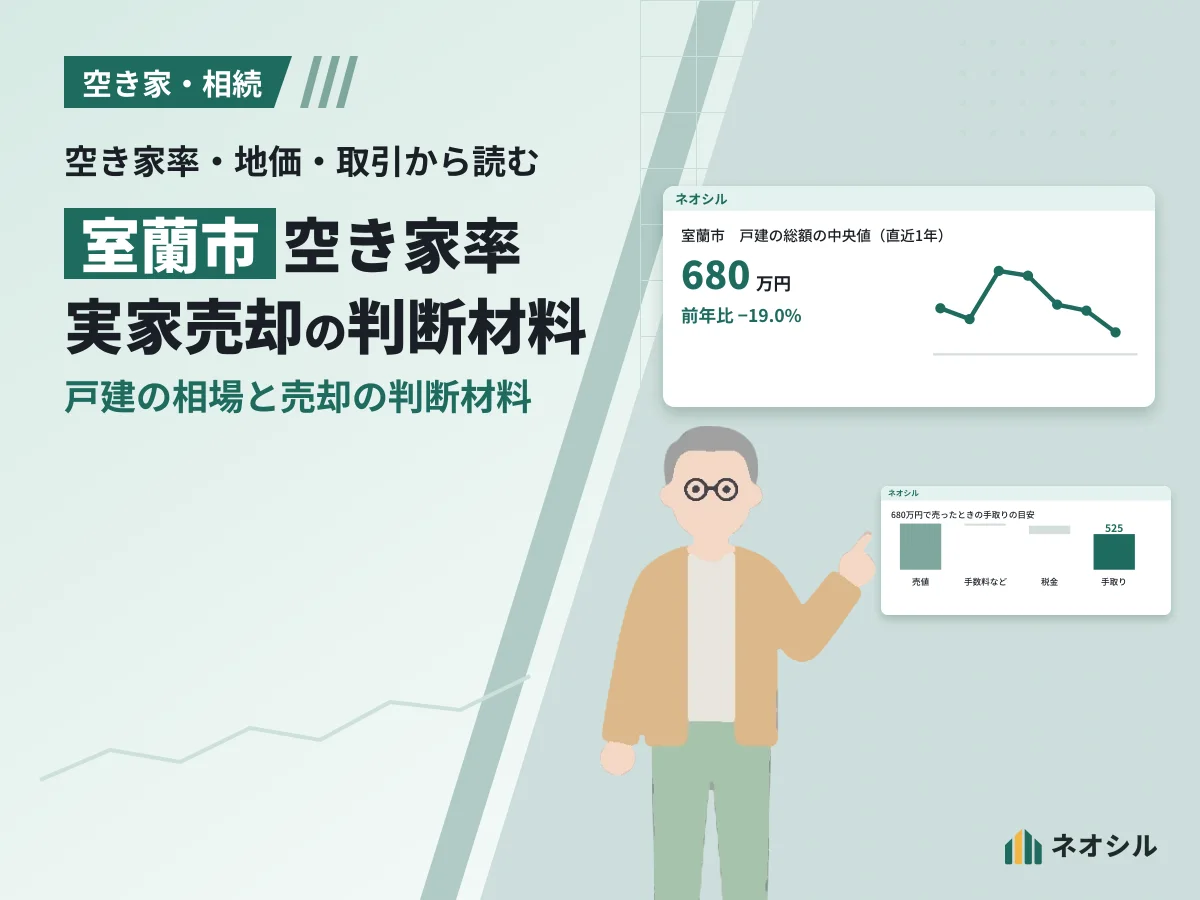
室蘭市の戸建のいまの数字
取得日
総額の中央値直近1年の中央値(2025年1〜12月)
680万円−19.0%
直近1年 155件から算出(直近5年は706件)
土地面積あたりの価格(建物込み)直近1年の中央値(2025年1〜12月)
3.0万円/㎡
土地面積の中央値 230㎡
手元に残る目安
約525万円
仲介手数料が特例の上限(33万円)のときは 約522万円
概算・税の特例なし
手数料など 30万円・税 125万円を差し引き
出典と注記
800万円以下の家・土地では、事前の説明と合意のうえで、仲介手数料が最大33万円(税込)になる場合があります(国土交通省の告示)。
概算:仲介手数料(上限)と印紙代を差し引き、税は特例なし・所有5年超・取得費不明(概算5%)で計算。ローン残債は含みません。一般的な計算例であり、税務相談ではありません。
出典:国交省 不動産情報ライブラリ 直近5年 706件(2021年1月〜2025年12月)(取得日 2026-10-07)
 市区町村のページ室蘭市の売却相場と手取りを見る土地 253件・戸建 706件・マンション 件数不足の取引から
この記事の言葉
中央値
安い順に並べて真ん中の取引の値です。
数字の出し方
- 1使ったデータ国交省 不動産情報ライブラリ(取得日 2026-10-07)
- 2相場の出し方市区町村のページと同じ値(戸建の直近1年の取引の中央値)
- 3確かめ方計算は国税庁の計算例と照合(税理士の監修:未実施)
01室蘭市で相続した実家の売却を考えるときに確かめること
室蘭市で実家を相続し、売るか持ち続けるか迷っていませんか。判断の材料として、まず地域の空き家率・戸建の取引価格・土地取引件数・地価を確かめておくことが大切です。
相続した実家を売る手順や手取りの考え方は相続した実家を売る流れと手取りでまとめています。この記事では室蘭市のデータから、売却の判断材料を整理します。
02室蘭市の空き家率
室蘭市の空き家率は20.1%です(2023年)。市内の住宅総数は48,690戸で、そのうち使われていない空き家(「その他の住宅」)の割合は8.4%です(2023年)。
室蘭市の人口は73,201人です(2026年1月時点)。相続した実家を使う予定がなければ、空き家のままにする前に方針を決めておくと選択肢を整理しやすくなります。
03戸建の取引価格
室蘭市の戸建の取引価格の中央値(真ん中の値)は680万円です(直近1年(2025年1〜12月))。土地面積あたりの単価(建物込み)の中央値は3.0万円/㎡です(直近1年(2025年1〜12月))。取引を安い順に並べたとき下側の目安は1.1万円/㎡、上側の目安は7.3万円/㎡です(直近1年(2025年1〜12月))。
前年比は−19.0%でした(直近1年とその前の1年)。取引された戸建の土地面積の中央値は230㎡、築年数の中央値は43年です(直近1年(2025年1〜12月))。
この数字は直近1年 155件の取引にもとづいています(直近1年(2025年1〜12月))。直近5年間では706件の取引がありました(2021年1月〜2025年12月)。
04土地取引件数と地価
2025年の土地取引件数は706件です。2021年から2025年にかけての変化率は−19.2%です。
公示地価(国が毎年公表する土地の価格)の中央値は1.0万円/㎡です(2025年、24地点)。前年比は−2.6%でした(2025年)。
05相続した実家を放置する前に確かめること
空き家のまま放置すると、建物の老朽化が進み、売れる状態に戻すために費用がかかることがあります。売却を考えるなら、まず相場と手取りの目安を確かめましょう。
 手取り試算自分の条件で、手元に残る額を計算する売値から仲介手数料・税金・ローンを差し引いた額を、国税庁の計算式で出します
不動産会社に査定を依頼すると、いくらで売れそうかの目安がわかります。相続から売却までの具体的な手順は相続した実家を売る流れと手取りで解説しています。
06まとめ
室蘭市の空き家率は20.1%(2023年)、戸建の前年比は−19.0%(直近1年とその前の1年)、地価の前年比は−2.6%(2025年)です。相続した実家を売るか迷っているなら、まず査定で相場を確認し、手取りの目安を確かめることから始めましょう。
07出典
取得日 ・記事の更新日
08同じテーマの他の地域
相続(地域ごと)
作成
ネオシル データ編集部
本文を編集部が確認:(数値は 取得のデータで自動更新)
初版
数値は国交省などの公開データから差し込み、税の計算は国税庁の計算例と照合しています。税理士の監修:未実施。
訂正履歴 ›引用のしかた ›編集方針と確認の流れ ›


