
この記事の要点
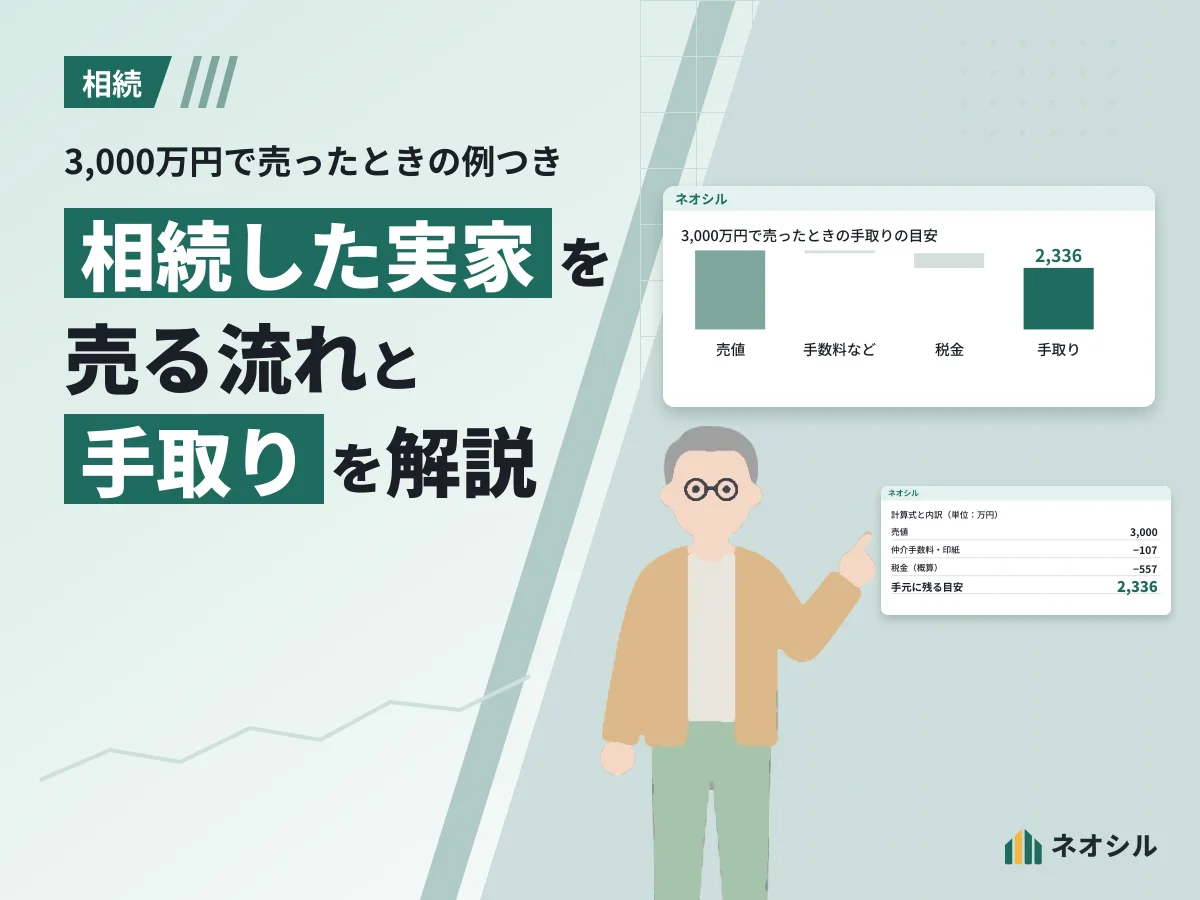
相続した 家 は、 相続登記を 済ませてから 売ります (2024年4月から 相続登記は 義 務)。 3,000万円で 売った 場 合、 取得費不明・ 特例なしな ら、 仲介手数料・印紙・税を 差し引いて 手元に 約2,336万円です (概 算)。 条件を 満たせば 「相続 空き家の 3,000万円 特別控 除」 などが使える 場合が あります (要件は 国税庁で 確 認)。 地域の 相場 は、 国交省の 取引データから 市区町村ごとに 確認できま す。
この
手取り
数字の
- 1使った
データ 国交省 不動産情報ライブラリ(取得日 2026-10-07) - 2手取りの
出し方 売値から 手数料・印紙と 税金 (概 算) を引いた 額 - 3確かめ方
計算は 国税庁の 計算例と 照合 (税理士の 監修:未実 施)
注意
01相続した実家を売るまでの流れ
- STEP 1相続人と
遺産の 確認 遺言書の 有 無、 相続人の 範囲を 確認しま す。 - STEP 2遺産分割と
相続登記 誰が 相続するかを 決 め、 法務局で 名義を 変えま す。 - STEP 3相場の
確認と 査定 公的データで 相場を 把握 し、 複数の 会社に 査定を 依頼しま す。 - STEP 4
媒介契約 (売却を 任せる 契 約) と売り出し 不動産会社と 契約 し、 販売を 始めま す。 - STEP 5売買契約・
引き渡し・確定申告 利益 (譲渡所 得) が出た ときや 特例を 使う とき は、 売った 翌年に 確定申告を しま す。 売った 翌年 (必要な 場 合)
02売ったら手元にいくら残るか
約2,336万円
概算・税の
売値の 78% が
内訳
| 売値 | 3,000 |
|---|---|
| 仲介手数料・印紙 | −107 |
| −557 | |
| 手取り目安 | 2,336 |
出典と注記
03税金の計算と使える可能性のある特例
04あなたの市区町村の相場を見る
05注意点
共有名義の ままでは 売却の 手続きが 複雑に なりま す。 空き家の 期間が 長い と、 特例の 要件 (譲渡の 期限な ど) を満たさなくなる 場合が ありま す。 高く 売れると 断定する 査定には 注意 し、 複数社を 比べましょ う。
06まとめ
よくある質問
この サイトの 数字 は、 どこから 来ていますか? 国土交通省の 不動産情報ライブラリの 取引価格・ 成約価格 を、 取引ごとの 重複を 除いて 集計していま す。 中央値 (安い順に 並べて 真ん中の 取引の 値) と、 安い方・高い 方から 4分の 1の 値を 使 い、 平均は 使いませ ん。 手取りの 計算 は、 どこまで 当てに なりますか? 一般的な 計算例であ り、 税務相談 ではありませ ん。 特例が 使えるかどうかの 判断は しませ ん。 条件 は、 出典に 挙げた 国税庁の ページで 確かめてくださ い。
07出典
国税庁 No.1440 譲渡所得 (土地や 建物を 譲渡した と き) 国税庁 No.3306 被相続人の 居住用財産 (空き 家) を売った ときの 特例 - 国税庁 No.3267 相続財産を
譲渡した 場合の 取得費の 特例 - 法務省 相続登記の
申請義務化 - 国土交通省 不動産情報ライブラリ
取得日 ・記事の
作成
ネオシル データ編集部