この記事の要点
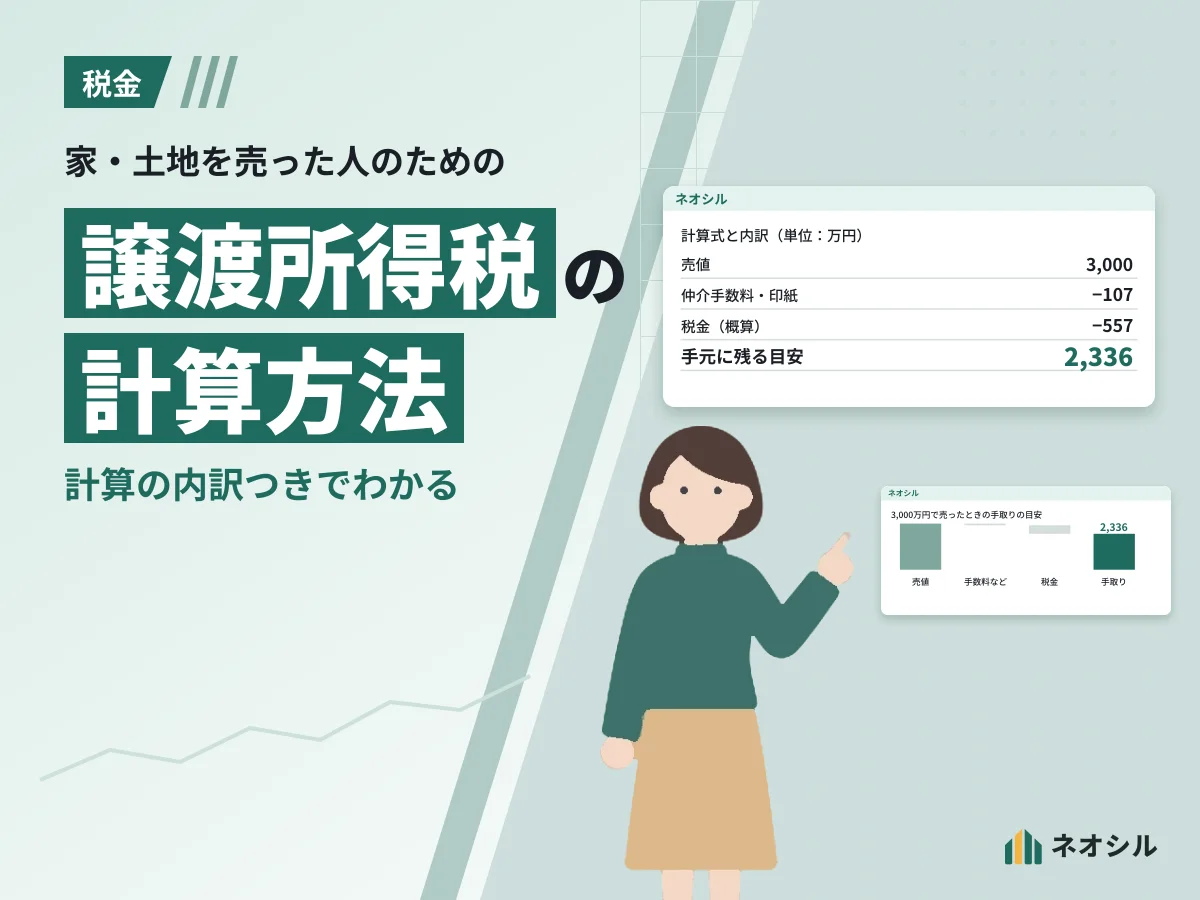
- 譲渡所得=売却価格−取
得費−譲渡費用−特別控除 - 取得費が
分からない ときは 売却価格の 5%で 計算できる - 売った
年の 1月1日時点で 所有5年超なら 長期の 税率 居住用財産の 特例は 「適用される 場 合」 の試算で 確認する
数字の
- 1使った
データ 国交省 不動産情報ライブラリ(取得日 2026-10-07) - 2確かめ方
編集部が 確認 (数値は 国交省の 公開データか ら)
01計算式
02取得費が分からない場合
03長期と短期
04特例
05出典
国税庁 No.1440 譲渡所得 (土地や 建物を 譲渡した と き) - 国税庁 No.3258 取得費が
分からない とき 国税庁 No.3202 譲渡所得の 計算の しかた (分離課 税) - 国税庁 No.3302 マイホームを
売った ときの 特例 国税庁 No.3370 マイホームを 買い換えた 場合に 譲渡損失が 生じた とき (マイホームを 買い換えた 場合の 譲渡損失の 損益通算及び繰越控除の 特 例) - 国税庁 No.3390 住宅ローンが
残っている マイホームを 売却して 譲渡損失が 生じた とき
取得日 ・記事の