売ったら、 手元にいくら残る?
内訳
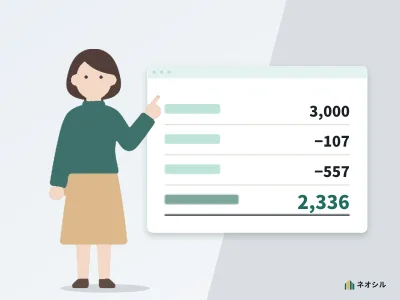
| 売値 | 3,000 |
|---|---|
| 手数料・印紙 | −107 |
| −557 | |
| ローン返済・ | 0 |
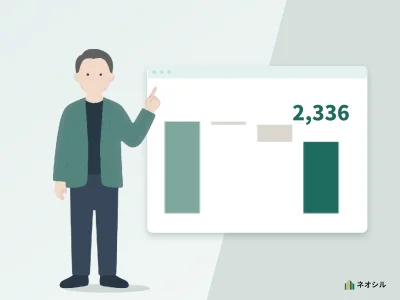
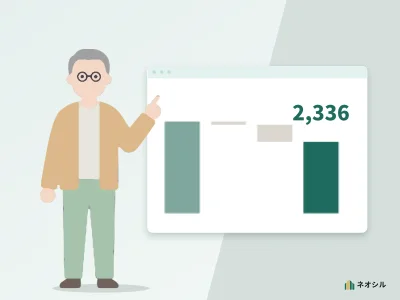
| 手取り | 2,336 |
売値から
- 売値
- 差し引く
額 - 手取り
出典と注記
計算式
計算式と内訳
| 項目 | 式 | 値 |
|---|---|---|
| 売却価格 | 入力値 | 3,000.0万円 |
| 105.6万円 | ||
| 印紙税 | 1.0万円 | |
| 取得費 | 150.0万円 | |
| 譲渡費用 | 仲介手数料 + 印紙税 + その | 106.6万円 |
| 譲渡所得 | 3,000万円 − 150.0万円 − 106.6万円 | 2,743.4万円 |
| 特別控除 | 0.0万円 | |
| 所有期間の | 売った | 長期 |
| 税額の | ||
| 課税譲渡所得 | 27,434,000円 | |
| 所得税 | 課税譲渡所得 × 15% | 4,115,100円 |
| 復興特別所得税 | 所得税 × 2.1% | 86,417円 |
| 所得税 | 合計の | 4,201,500円 |
| 548,600円 | ||
| 823,000円 | ||
| 557.3万円 | ||
| 抵当権抹消の | 0.0万円 | |
| ローン残債 | 入力値 | 0.0万円 |
| 手元に | 売却価格 − 仲介手数料 − 印紙税 − その | 2,336.1万円 |
前提
前提と注意
長期
20.315%
所得税
15%・ 復興特別所得税・住民税 5% 短期
39.63%
売った
年の 1月1日時点で 5年超なら 長期 税制の
基準日 2026年4月1日
住民税は
翌年度に 課税されます
2026年 4月 1日時点 の 税制で 計算していま す。 住民税は 翌年度に 課税されま す。 税率は 長期 20.315% (所得税 15%・ 復興特別所得税・住民税 5 %)、 短期 39.63% で す。 2027年以降の 譲渡でも 合計の 税率は 変わりませ ん。 課税譲渡所得は 1,000円未 満、 所得税と 復興特別所得税の 合計・住民税は それぞれ 100円未満を 切り捨てていま す。 仲介手数料は 法定の 上限額で す。 実際の 請求額とは 異なる 場合が ありま す。 特例は 「適用される 場 合」 の試算で す。 要件を 満たすか どうかは 判定しませ ん。 譲渡損失の 損益通 算、 社会保険料への 影響は 含みませ ん。