全国のランキング ›

売ったら、手元にいくら残る?

売値から仲介手数料⁠・税金⁠・ローンの残りを差し引いた額を出します。住み替えや、ローンが残っている家にも使えます。

一般的な計算例であり、税務相談ではありません。入力値は保存しません。

条件を入れる
1売る物件
エリア(任意)
選ぶと、その市区町村の相場の中央値が売却価格の初期値になります
種別
2取得と所有
所有期間(売った年の1⁠月⁠1⁠日時点)
相続した家⁠・土地は、亡くなった方が買った日から数えます。
3差し引くもの

適用される場合の試算(要件は国税庁で確認)

手元に残る目安

約2,336万円

3,000⁠万円特別控除が適用される場合

—

要件を満たすかどうかは判定していません(国税庁 No.3302)

内訳単位⁠:万円

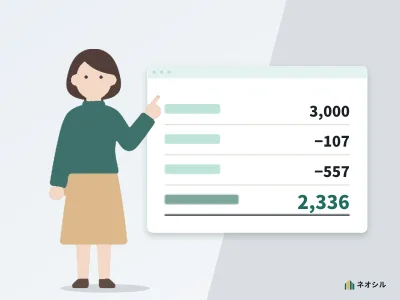
売値3,000
手数料⁠・印紙−107
税金(概算)−557
ローン返済⁠・抵当権を外す費用0
手取り2,336

売値から手取りまで

  • 売値
  • 差し引く額
  • 手取り
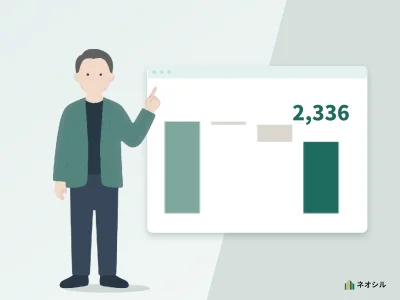
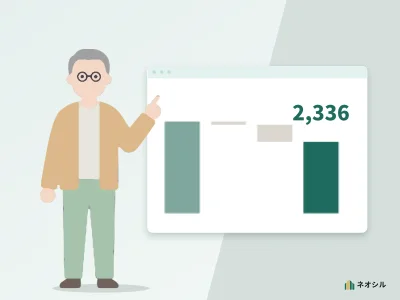
01,0002,0003,0003,000万円売値−107万円手数料・印紙−557万円税金(概算)なしローン返済など2,336万円手取り売値の78%
売値3,000万円手数料・印紙−107万円税金(概算)−557万円ローン返済などなし手取り2,336万円売値の78%
出典と注記

相続した空き家の特例(⁠No.3306)はこの試算に入っていません。

新しい家で住宅ローン控除を受ける予定の人は、この特例と同じ時期に使えない場合があります。どちらが有利かは、税務署か税理士に確認してください(国税庁 No.3302)。

3,000⁠万円で売ると(例)約⁠2,336万円結果を見る

計算式

計算式と内訳

すべての行に、式と値を出しています。

税金は国税庁の計算方法、仲介手数料は法律で決められた上限額で計算し、ローンの残りは入力した額を差し引きます。

項目式値
売却価格入力値3,000.0⁠万円
仲介手数料(上限)(⁠3,000⁠万円 × 3% + 6⁠万円)× 1.1105.6⁠万円
印紙税(売主分⁠・軽減)契約金額に応じた税額(⁠2027⁠年3⁠月31⁠日まで軽減)1.0⁠万円
取得費3,000⁠万円 × 5%(取得費が不明のため)150.0⁠万円
譲渡費用仲介手数料 + 印紙税 + その他の譲渡費用106.6⁠万円
譲渡所得3,000⁠万円 − 150.0⁠万円 − 106.6⁠万円2,743.4⁠万円
特別控除選択した特例(適用される場合)0.0⁠万円
所有期間の区分売った年の1⁠月⁠1⁠日時点で5⁠年超なら長期長期
税額の計算(円⁠・端数処理)
課税譲渡所得(譲渡所得 − 特別控除)の1,000⁠円未満切捨て27,434,000⁠円
所得税課税譲渡所得 × 15%4,115,100⁠円
復興特別所得税所得税 × 2.1%86,417⁠円
所得税+⁠復興特別所得税合計の100⁠円未満切捨て4,201,500⁠円
住民税(道府県)課税譲渡所得 × 2%(指定都市は1%)548,600⁠円
住民税(市町村)課税譲渡所得 × 3%(指定都市は4%)823,000⁠円
税金の合計(概算)長期 20.315%(端数処理後)557.3⁠万円
抵当権抹消の費用登録免許税1,000⁠円×2⁠個+⁠司法書士報酬(目安⁠2⁠万円)0.0⁠万円
ローン残債入力値0.0⁠万円
手元に残る目安売却価格 − 仲介手数料 − 印紙税 − その他費用 − 抹消費用 − ローン残債 − 税金2,336.1⁠万円
出典と注記

根拠⁠:国税庁タックスアンサー No.1440・No.3202・No.3258・No.7108、仲介手数料は国交省告示(昭和⁠45⁠年建設省告示第1552⁠号)

前提

前提と注意

住み替えや、ローンが残っている家にも使えます。

一般的な計算例であり、税務相談ではありません。入力値は保存しません。

  • 長期

    20.315%

    所得税15%⁠・復興特別所得税⁠・住民税5%

  • 短期

    39.63%

    売った年の1⁠月⁠1⁠日時点で5⁠年超なら長期

  • 税制の基準日

    2026年⁠4⁠月⁠1⁠日

    住民税は翌年度に課税されます

  1. 2026⁠年4⁠月1⁠日時点の税制で計算しています。住民税は翌年度に課税されます。
  2. 税率は長期 20.315%(所得税15%⁠・復興特別所得税⁠・住民税5%)、短期 39.63% です。2027⁠年以降の譲渡でも合計の税率は変わりません。
  3. 課税譲渡所得は1,000⁠円未満、所得税と復興特別所得税の合計⁠・住民税はそれぞれ100⁠円未満を切り捨てています。
  4. 仲介手数料は法定の上限額です。実際の請求額とは異なる場合があります。
  5. 特例は「適用される場合」の試算です。要件を満たすかどうかは判定しません。
  6. 譲渡損失の損益通算、社会保険料への影響は含みません。

監修

税理士の監修⁠:未実施(計算は国税庁の計算例と一致することを確認済み)

計算の前提について閉じる
税制の基準日
2026⁠年⁠4⁠月⁠1⁠日
ページ更新日
2026-10-07
エリアの初期値
国土交通省 不動産情報ライブラリの中央値(データ取得日 2026-10-07)

このサービスは、国土交通省の不動産情報ライブラリのAPI機能を使用していますが、提供情報の最新性、正確性、完全性等が保証されたものではありません。